在庫金額と在庫日数で“眠る現金”を見える化する|キャッシュ視点の在庫管理
「売上はそこそこあるのに、どうして口座のお金が増えないんだろう」——帳簿では黒字のはずなのに、支払いのたびに通帳を見てヒヤッとする。心当たりがあるなら、その消えた現金は、倉庫の棚でおとなしく眠っているのかもしれません。
仕入れた瞬間、現金は「在庫」という姿に変わります。そして売れて入金されるまで、その現金は使えないまま棚で待ち続けます。つまり在庫は「商品」であると同時に、形を変えた現金。今日は、この眠る現金を「在庫金額」と「在庫日数」という2つのものさしで見える化し、月1でそっと点検する進め方を、電卓ひとつでできるところから順に整理します。専門用語も出てきますが、そのつど言い換えを添えるので、気負わず読んでみてください。
結論:在庫は「形を変えた現金」です。だから見るべきは数量だけでなく、在庫金額(在庫金額=手元の在庫を売価ではなく原価=仕入れ値で合計した金額)と、在庫日数(在庫日数=今ある在庫が、あと何日分の販売に相当するか)の2つ。やることは3ステップ。①在庫金額を原価で出す → ②在庫日数(何日分眠っているか)を出す → ③基準と比べて“眠りすぎ”の商品を見つけ、月1で定点観測する。大事なのは、全体の合計だけで満足しないこと。合計は健康でも、一部の商品に現金が偏って眠っていることはよくあります。回転の速さそのものを診るなら在庫回転率と交叉比率で在庫効率を診断が近いので、本記事(=寝ている現金の金額と日数を“定点観測”する側)とあわせて使ってください。
いま何が起きているか|「黒字なのにお金がない」の裏で眠る在庫
多くのお店は、在庫を「数量」で管理しています。「このSKU(SKU=サイズ・色などで分けた商品の最小単位)はあと30個」といった具合です。欠品を防ぐうえでは正しいのですが、ここには見落としがあります。数量では「いくらの現金が寝ているか」が見えないのです。
たとえば1個300円の消耗品が500個あっても眠る現金は15万円ですが、1個1万2千円の家電が50個あれば60万円が棚で止まっています。数量は家電のほうがずっと少ないのに、寝ている現金は4倍。数量だけ見ていると、この「現金の偏り」に気づけません。
ここで効いてくるのが、在庫を金額(原価)で見る視点です。仕入れた瞬間に現金は在庫へ姿を変え、売れて入金されるまで使えません。この「現金が在庫で止まっている期間」が長いほど、帳簿は黒字でも手元のお金は痩せていきます。いわゆる「黒字なのにお金がない」状態で、資金繰り(資金繰り=入ってくるお金と出ていくお金のタイミングを合わせること)が苦しくなる典型的な原因のひとつです。詳しくはECの資金繰り・キャッシュフロー管理入門と地続きです。
もうひとつ見たいのが、「その在庫はあと何日で売れる量か」という時間の感覚です。同じ60万円の在庫でも、20日で売り切る商品と、200日かけて売る商品では、現金が戻ってくる速さがまるで違います。この時間を数字にしたものが在庫日数です。金額(いくら眠っているか)と日数(どれだけ長く眠るか)、この2つをセットで見ると、眠る現金の正体がくっきり見えてきます。
この記事で出てくる主な用語
* 在庫金額:手元の在庫を売価ではなく原価(仕入れ値)で合計した金額。眠っている現金の大きさ
* 在庫日数:今ある在庫が、あと何日分の販売に相当するか。現金が戻るまでの長さの目安
* 売上原価:売れた商品の仕入れ原価の合計。利益を出した後の“元手”部分
* SKU:サイズ・色など、商品を分けて数える最小の単位
* 資金繰り:入ってくるお金と出ていくお金のタイミングを合わせること
具体例|在庫金額と在庫日数を出して、眠る現金を読む
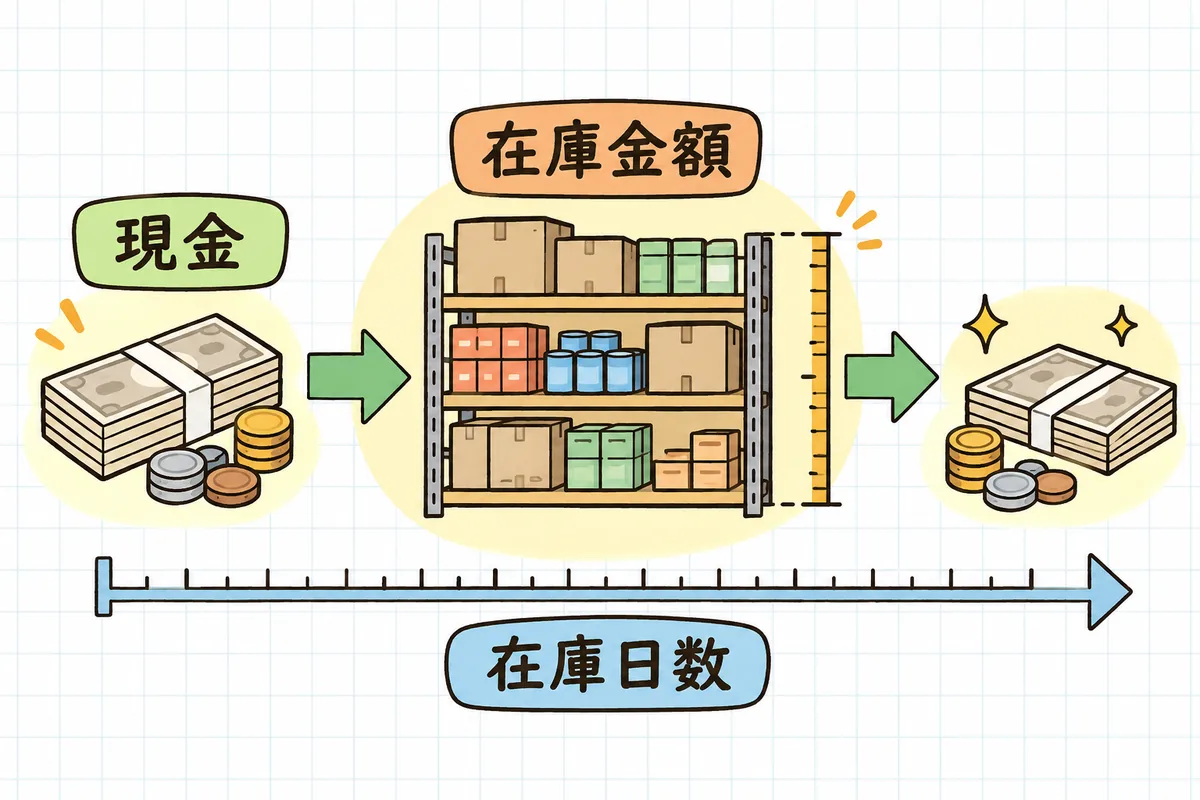
言葉だけだと手触りがないので、具体的な数字(下の数字はすべて、考え方を示すための例です)で組み立てます。順番にたどれば、電卓ひとつで出せます。
① 在庫金額を「原価」で出す
まず、今ある在庫を売価ではなく原価(仕入れ値)で合計します。ここを売価で数えると「寝ている現金」より大きく見えてしまうので、必ず原価で揃えます。実際に棚にある数を元に計算する「棚卸」の考え方や、原価の数え方(評価方法)は棚卸資産の評価方法(タックスアンサー No.5600・国税庁)が一次情報です。棚卸そのものの実務は棚卸しと在庫ロスを減らす管理で扱っています。
- 例:全商品の在庫を原価で合計 → 在庫金額 300万円(これが今、棚で眠っている現金のおおよその大きさ)
② 在庫日数(何日分眠っているか)を出す
次に、その在庫があと何日分の販売量かを出します。使うのは「1日あたりの売上原価」。売上原価(売上原価=売れた商品の仕入れ原価の合計)を、期間の日数で割るだけです。
- 例:直近30日の売上原価が150万円 → 1日あたり = 150万円 ÷ 30日 = 5万円/日
- 在庫日数 = 在庫金額 ÷ 1日あたりの売上原価 = 300万円 ÷ 5万円 = 60日分
つまり「今の売れ方が続くと、手元の在庫は約60日で現金に戻る」と読めます。この数字が大きいほど、現金が長く眠っているということです。
③ 基準と比べて“眠りすぎ”の商品を見つける
60日という数字は、単体では良いも悪いも言えません。大切なのは自店の基準(ふだんの値)や、商品ごとの比較です。全体が健康に見えても、中身を割ると一部に現金が偏っていることがよくあります。
- 商品グループ(またはSKU)ごとに在庫日数を出す:全体60日でも、Aは20日・Bは200日ということは珍しくない。日数が極端に長い商品=現金を長く止めている商品
- 在庫金額の大きい順に並べる:上位の数品で在庫金額の大半を占めることが多い(いわゆる偏り)。まずそこから手を打つと効率がよい
- 判断の順番:「金額が大きい × 日数が長い」商品が最優先。ここに現金がいちばん重く眠っている
日数が長すぎる・売れ行きが鈍い在庫の見つけ方と、値下げや同梱などでの現金化は過剰在庫・滞留在庫の見つけ方と賢い処分が具体的です。逆に日数を短くしすぎると欠品で売り逃すので、適正な水準はEC在庫管理の基本|適正在庫と発注点とセットで考えます。
④ 月1で定点観測する
在庫金額と在庫日数は、一度出して終わりではなく同じ条件で月1回、並べて記録すると価値が出ます。先月より在庫金額が増えて日数も伸びていたら、「仕入れが売れ行きを追い越している」サイン。先に手を打てます。
- 例:先月 在庫金額280万円・在庫日数55日 → 今月 300万円・60日。どちらも増加=現金がより長く・より多く眠り始めている → 発注量を見直す合図
- KPI(KPI=お店の健康状態を測る指標)として毎月見るなら、ECの健康診断|見るべきKPIダッシュボードの作り方の“箱”に在庫金額・在庫日数の一行を足すのがおすすめ
つまずきやすいポイントと、その直し方
・在庫を売価で数える:寝ている現金を実際より大きく見積もってしまう。→ 必ず原価(仕入れ値)で合計する。
・全体の合計だけで安心する:平均が健康でも一部に現金が偏って眠っていることが多い。→ 金額の大きい順・日数の長い順に中身を割って見る。
・在庫日数を短くするのが正義だと思い込む:削りすぎると欠品で売り逃す。→ 適正在庫・発注点とのバランスで判断する。
・セール直後や繁忙期の数字で基準を作る:売れ方が偏った時期は読みを外す。→ できれば数か月を並べて“ふだんの値”を基準にする。
・数量だけ見て金額を見ない:高単価品の眠りを見逃す。→ 数量・金額・日数の3点セットで見る。
あなたへの影響
- 「黒字なのにお金がない」の正体が見えます。在庫を原価の金額で捉えると、どの商品にいくらの現金が眠っているかが分かります。感覚ではなく数字で語れるので、仕入れの判断に迷いがなくなります。
- 現金を生む発注・値付けに変わります。在庫日数の長い商品が分かれば、「追加発注を止める」「まとめ買いや同梱で現金化する」など、眠る現金を起こす手を具体的に打てます。限られた資金を回転の速い商品に振り向けられます。
- 資金繰りの不安が小さくなります。在庫金額と在庫日数を月1で見ていれば、現金が在庫に偏り始めた兆しを早めに拾えます。支払いの前に慌てる回数が減り、黒字倒産のような事態からも遠ざかれます。資金の出入り全体はECの資金繰り・キャッシュフロー管理入門で合わせて見てください。
- ただし、在庫は“悪”ではないことも忘れずに。欠品は売り逃しと信用の低下を招きます。目的は在庫をゼロにすることではなく、売るために必要な分だけを持ち、眠りすぎを減らすこと。日数を削りすぎないバランスが肝心です。
明日やること
- 今ある在庫を原価で合計する。管理画面や棚卸の記録から、全商品の在庫を売価ではなく原価(仕入れ値)で足して「在庫金額」を出す。まずはざっくりで構わない。
- 1日あたりの売上原価を出す。直近30日の売上原価(売れた分の仕入れ原価合計)を30で割る。原価が分かりにくければ、売上 ×(1−粗利率)でおおよそ代用してよい。
- 在庫日数を計算する。「在庫金額 ÷ 1日あたりの売上原価」で、今の在庫が何日分かを出す。
- 中身を割って“眠りすぎ”を見つける。在庫金額の大きい順、または在庫日数の長い順に商品を並べ、「金額が大きい×日数が長い」上位数品を洗い出す。
- 月1の定点観測の枠を作る。在庫金額と在庫日数を記録する1行をメモかスプレッドシートに用意し、毎月同じ日に書き込む習慣にする。
在庫金額・在庫日数モニタリング チェックリスト
- 在庫を売価ではなく原価(仕入れ値)で合計して在庫金額を出した
- 直近期間の売上原価から「1日あたりの売上原価」を出した
- 在庫金額 ÷ 1日あたりの売上原価で在庫日数を計算した
- 全体の合計だけでなく、商品グループ(またはSKU)ごとにも在庫日数を見た
- 在庫金額の大きい順に並べ、現金が偏っている商品を確認した
- 「金額が大きい×日数が長い」商品を最優先に洗い出した
- 在庫日数を短くしすぎて欠品を招かないよう、適正在庫とのバランスを意識した
- セールや繁忙期の偏りを避け、“ふだんの値”を基準にした
- 在庫金額・在庫日数を月1で記録する定点観測の枠を作った
- 先月と比べて金額・日数が伸びていないか(現金の眠りが進んでいないか)を確認した
- 眠る現金を起こす手(追加発注の抑制・値下げ・同梱など)を1つ決めた
在庫を数量だけで見ているうちは、棚に積まれているのは「商品」です。けれど原価の金額と、売れるまでの日数で見直した瞬間、それは「まだ使えていない自分のお金」に見えてきます。見え方が変われば、仕入れの一歩も、値下げの決断も、きっと今までより落ち着いて選べるはずです。今日はまず、手元の在庫をざっくり原価で足して、30日の売上原価で割ってみてください。そこに出てくる「在庫日数」は、あなたのお金があと何日、棚で眠る予定なのかを静かに教えてくれます。
あなたのお店は、今いくらの現金が在庫で眠っていて、それが何日分か、すぐに言えますか。おおよその在庫金額(原価)と直近1か月の売上原価(または売上と粗利率)を教えていただければ、無料診断で「在庫日数の目安」と「まず現金化を考えたい商品の見つけ方」を一緒に整理してお返しします。
関連記事・無料ツール
- ▶ 在庫回転率と交叉比率で在庫効率を診断 — 眠る“速さ”を比率で診るもう一つのものさし
- ▶ 過剰在庫・滞留在庫の見つけ方と賢い処分 — 眠る現金を実際に動かす打ち手
- ▶ EC在庫管理の基本|適正在庫と発注点で欠品と過剰を防ぐ — 日数を削りすぎない適正ラインの考え方
- ▶ 棚卸しと在庫ロスを減らす管理 — 在庫金額を正確に出す土台
- ▶ ECの資金繰り・キャッシュフロー管理入門 — 眠る現金を資金繰り全体とつなぐ
- ▶ ECの健康診断|見るべきKPIダッシュボードの作り方 — 月1で定点観測する型に組み込む
- ▶ ユニットエコノミクスでECの採算を総点検する完全ガイド — 1人あたりで黒字かを見る採算の視点
- ▶ 無料のEC計算ツール/商品ページ改善チェックリスト50
参考(公式・一次情報)
- 棚卸資産の評価方法(タックスアンサー No.5600・国税庁) — 在庫金額を出す元になる棚卸資産の原価の数え方(評価方法)の公式解説
- 中小企業庁(経営サポート「資金繰り・借入」) — 在庫に眠る現金を含む、資金繰りの基礎的な考え方