返品を差し引いた「純売上・純利益」でECの採算を正しく見る
「今月はよく売れた」。受注の数字を見て、そう思った。でも月末、実際に残ったお金を見ると、思い描いていた利益より少ない。計算を間違えたのかな、と不安になる——。その差は、あなたの計算ミスではないかもしれません。多くの場合、犯人は静かに積み上がっている「返品・キャンセル」です。
売れた瞬間の数字(受注の総額)は、まだ「確定した売上」ではありません。そこから返品やキャンセルが引かれ、返金の手数料や戻ってきた商品のロスが差し引かれて、ようやく「本当に手元に残る採算」が見えてきます。今日は、見栄えのいい総額ではなく、返品を差し引いた「純売上・純利益」で採算を見る習慣を、一緒に整えていきましょう。難しい会計の話ではありません。見る数字を一段“本物”に寄せるだけです。
結論:採算は「受注の総額」ではなく、返品・キャンセルを差し引いた純売上(じゅんうりあげ=実際に確定した売上)と、そこからさらに実費・ロスを引いた純利益で見ましょう。見るべきは次の3段です。①総売上(受注ベースの額)→ ②純売上(返品・キャンセルを引いた額)→ ③純利益(原価・広告費に加え、返金手数料・返送送料・廃棄ロスまで引いた額)。返品率(売れた金額のうち返品・キャンセルされた割合)が高いジャンルほど、総額と純利益の差は大きくなります。総額で一喜一憂するのをやめ、「返品を引いた後の数字」を月次の正式な成績表にする。それだけで、採算判断の精度が一段上がります。
いま何が起きているか|「売れた額」と「残った利益」がずれる理由
EC の管理画面に最初に大きく出るのは、たいてい「受注の総額」です。これはこれで大事な数字ですが、まだ返品やキャンセルが引かれていない“途中経過”であることを忘れがちです。注文が入った瞬間に売上が立ち、数日〜数週間後に返品やキャンセルがぽつぽつ戻ってくる。時間差があるぶん、「売れた実感」と「返品の痛み」が別のタイミングで来るので、頭の中でうまく結びつきません。
やっかいなのは、返品が二重にお金を減らすことです。1つめは、売上そのものが取り消される(純売上が減る)こと。2つめは、返品に追加の費用がかかること——返金時に戻ってこない決済手数料、お客様に送った往復の送料、戻ってきた商品の検品・再梱包の手間、そして再販できずに廃棄する分のロス。つまり返品は「売上が消える」だけでなく「コストが増える」側面もあり、総額だけを見ていると、この痛みがまるごと見えなくなります。
さらに、採算の指標も総額で計算するとずれます。たとえば ROAS(ロアス=かけた広告費に対して何倍の売上が返ってきたか)を「受注の総額」で計算すると、返品が多い月は数字が良く見えてしまう。本当は返品を引いた純売上で見るべきで、そうしないと「採算が合っているつもりで、実は赤字の広告」を続けてしまうことすらあります。数字を“本物”に寄せる第一歩が、返品控除なのです。なお、返品や値引きは消費税の計算上も売上から差し引く扱いになります(具体的な処理は国税庁の案内や顧問税理士に確認してください)。
具体例|「30万円のつもり」が、返品を引くと「21万円」になる
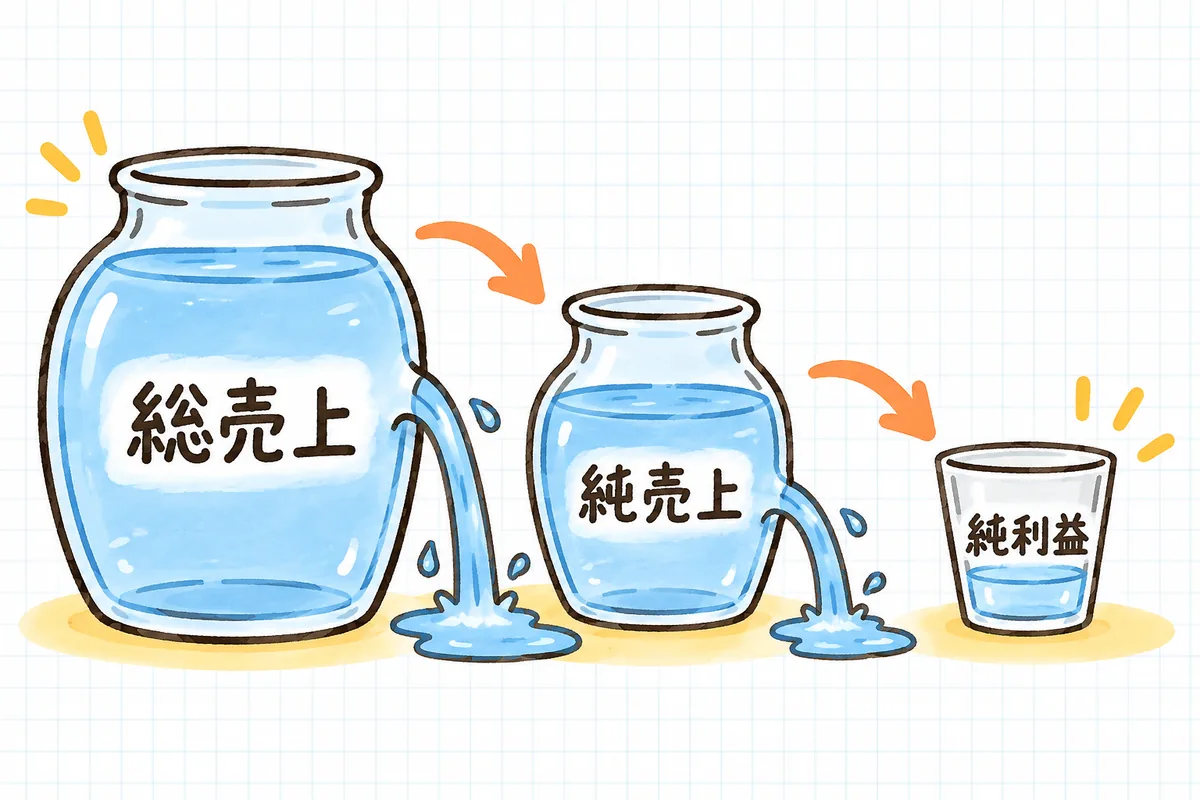
言葉だけだとピンと来ないので、数字で追ってみましょう。すべて架空の「例」で、自社の実績ではありません。考え方を掴むための計算です。
前提(例)
- 受注売上(総額):100万円
- 原価率:60%(=総額ベースの粗利率は40%)
- 広告費:10万円
- 返品・キャンセル:10万円分(返品率10%)
- 返品にかかった実費(戻ってこない決済手数料+往復送料+再梱包):約2万円
- 返品のうち再販できず廃棄した分の仕入れ原価:約3万円
皮算用(総額で見ると) 売上100万円 × 粗利率40% = 粗利40万円。ここから広告費10万円を引いて、「利益は30万円くらいかな」と思う。これが、総額だけを見たときの頭の中です。
本当の採算(返品を引くと)
- 純売上 = 100万円 − 返品10万円 = 90万円
- 純売上ベースの粗利 = 90万円 × 40% = 36万円
- そこから広告費10万円、返品の実費2万円、廃棄ロス3万円を引く
- 純利益 = 36 − 10 − 2 − 3 = 21万円
「30万円のつもりが、実際は21万円」。約9万円が、返品を見ていないと見えないまま消えていた計算です(いずれも例)。返品率が10%でこの差ですから、アパレルや食品など返品・キャンセルが多いジャンルでは、差はさらに広がります。
採算を見るときのNGと直し方
・受注の総額だけで「今月は好調」と判断する:返品が後から効いてくる。→ 月次の成績は必ず「純売上・純利益」で締める。
・ROAS を総額の売上で計算する:返品が多い月ほど数字が良く見える。→ 広告の採算も「返品を引いた純売上」で見る(損益分岐ROASの考え方)。
・返品の“追加コスト”を忘れる:売上の取り消しだけ見て、手数料・送料・廃棄を数えない。→ 返金時の実費とロスも1つの費目として記録する。
・返品の計上タイミングを無視する:売れた月と返品された月がずれて実態がぼやける。→ できる範囲で「その注文に紐づく返品」として対応させて見る。
大がかりな会計システムは要りません。まずは月末に、総売上から返品・キャンセル額を引いて純売上を出す。そして返金の実費と廃棄ロスをざっくりでも1つの費目にまとめて、純利益から引く。この一手間だけで、数字が現実に近づきます。利益の基本的な組み立てはEC担当者のための利益率・原価管理入門も合わせてどうぞ。
あなたへの影響
- 純利益で見るようになると、「売れたのにお金が残らない」の正体が分かります。返品という“見えない出口”が数字になるので、どこを直せば利益が残るかが見えてきます。
- 広告の採算判断が正確になります。返品を引いた純売上でROASを見れば、「回っているつもりで実は赤字」の広告を早く見つけて止められます(損益分岐ROASの計算)。
- 返品コストが数字で見えると、返品そのものを減らす投資の判断ができます。たとえばサイズ表や商品説明を充実させる手間が、返品ロスと天秤にかけられるようになります(返品率を下げる考え方)。
- 月次の成績がぶれなくなります。総額の気分ではなく、返品を引いた確定値で締めるので、前月との比較や目標管理が安定します(売上目標と予算計画の立て方)。
明日やること
- 直近1か月の「受注の総額」と「返品・キャンセルの合計額」を、管理画面から引っぱり出す。
- 総売上 − 返品・キャンセル = 純売上を計算する。まずはここまでで十分、現実に一歩近づきます。
- 返金にかかった実費(戻ってこない決済手数料・往復送料・再梱包)と、再販できず廃棄した分の原価を、ざっくりでいいので足し合わせて1つの数字にする。
- 純売上から、原価・広告費・上の返品実費を引いて、純利益を出す。「総額の皮算用」といくらズレたかをメモする。
- そのズレ(返品が奪っていた額)を見て、返品を減らす価値があるかを考える。大きければ、商品ページやサイズ表の見直しを次の打ち手候補にする。
「返品を引いた採算」チェックリスト
- 受注の総額と、返品・キャンセルの合計額を分けて把握している
- 総売上 −(返品・キャンセル)= 純売上 を月次で出している
- 返金時に戻ってこない決済手数料を費用として数えている
- 返品の往復送料・再梱包の手間を費用に入れている
- 再販できず廃棄した分の原価(ロス)を把握している
- 純利益を「純売上 − 原価 − 広告費 − 返品実費・ロス」で計算している
- 広告のROASを、総額ではなく純売上ベースで見ている
- 月次の正式な成績を「純売上・純利益」で締めている
- 返品が奪っている額を見て、返品を減らす打ち手を検討している
売れた瞬間の数字は、気持ちを明るくしてくれます。それは大事なこと。でも、お店を続けていく力になるのは、返品という現実をくぐり抜けた後に、本当に手元へ残るお金です。総額の明るさに安心しきらず、月に一度でいいので「返品を引いた後の数字」をそっと確かめてみてください。見える景色が少し厳しくなる代わりに、打つべき手が、ぐっとはっきりします。
関連記事・無料ツール
- ▶ EC担当者のための利益率・原価管理入門
- ▶ 損益分岐ROASの計算|採算が合うラインを知る
- ▶ GA4で売上を分解してボトルネックを直す
- ▶ ECの健康診断|見るべきKPIダッシュボードの作り方
- ▶ 返品率を下げる考え方
- ▶ 返品の送料負担ルールの決め方
- ▶ 損益分岐ROASの計算に使える利益計算ツール
あなたのお店の「返品を引いた後の利益」、出してみたことはありますか。受注の総額と返品額を教えていただければ、無料診断で「総額と純利益がどれだけズレているか」を一緒に見える化します。