軽減税率と食品ECの価格表示|8%と10%の分け方と税込表示
「このギフトセット、ジャムとワインが入ってるけど……税率は8%でいいんだっけ?」。新商品を登録しようとした手が、ふと止まる。食品やドリンクをネットで売っていると、こんな小さな“つまずき”に何度も出会いますよね。
消費税の軽減税率は、2019年から続いている仕組みです。知っているつもりでも、いざ商品ごとに「8%か10%か」を決めたり、セット商品や送料をどう扱うかを考えたりすると、意外と迷うもの。しかもここを間違えると、お客様の請求額や、確定申告・インボイスの数字にまで響いてきます。
今日は、食品ECでつまずきやすい軽減税率(けいげんぜいりつ。飲食料品などに適用される8%の低い消費税率のこと)の区分と、価格の見せ方を、難しい条文を避けてやさしく整理します。全部を完璧にする必要はありません。まずは「自分のお店の商品は何%か」をはっきりさせるところから、一緒に進めていきましょう。
結論:食品ECの消費税は「8%(軽減税率)か、10%(標準税率)か」を商品ごとに決めるのが出発点です。ざっくり、お酒・外食・食品以外は10%、それ以外の飲食料品は8%。迷いやすいのは (1) お酒か食品かの線引き、(2) 食品+食品以外のセット(一体資産)、(3) 送料・ラッピングなどの手数料の3つ。価格は消費者向けなら税込(総額)で表示し、レシート代わりの明細は税率ごとに分けて記載します。判断に迷う商品は、思い込みで決めず、必ず税理士など専門家に確認を。
いま何が起きているか|「食品だから全部8%」とは限らない
軽減税率は、生活に欠かせない飲食料品の負担を軽くするための仕組みです。食品ECにとっては追い風……のはずが、現場では「どれが8%で、どれが10%か」の判断が地味に悩ましいテーマになっています。
ポイントは、「食品を売っていれば自動で全部8%」ではないということ。同じお店の中でも、商品によって税率が分かれます。
- 8%(軽減税率)になるもの:お酒を除く飲食料品。お菓子、調味料、飲み物、生鮮食品、加工食品など、口に入る“食べ物・飲み物”の多くがここに入ります。
- 10%(標準税率)になるもの:酒類(ビール・ワイン・日本酒など)、外食・ケータリング、そして食品以外の商品(雑貨・食器・サプリ以外の日用品など)。
食品ECでとくに事故が起きやすいのは、次の3つの場面です。
- お酒か、食品か:見た目が似ていても税率が違う商品があります(後述の具体例へ)。
- セット商品(食品+食品以外):ギフトセットのように、食品とグラスや雑貨が一緒になっているケース。これは一体資産(いったいしさん。食品と食品以外があらかじめ一体で売られているもの)として、条件しだいで全体が8%にも10%にもなります。
- 送料・ラッピング料・のし代:商品そのものではない“手数料”の扱い。
この3つを押さえれば、日々の商品登録で迷う場面はぐっと減ります。制度の大枠は国税庁|税の情報・手続・用紙(消費税の軽減税率制度の案内があります)で確認できます。消費税や確定申告まわりの全体像はネットショップの確定申告・税の基本もあわせてどうぞ。
具体例|迷いやすい商品を「8%/10%」に仕分けする
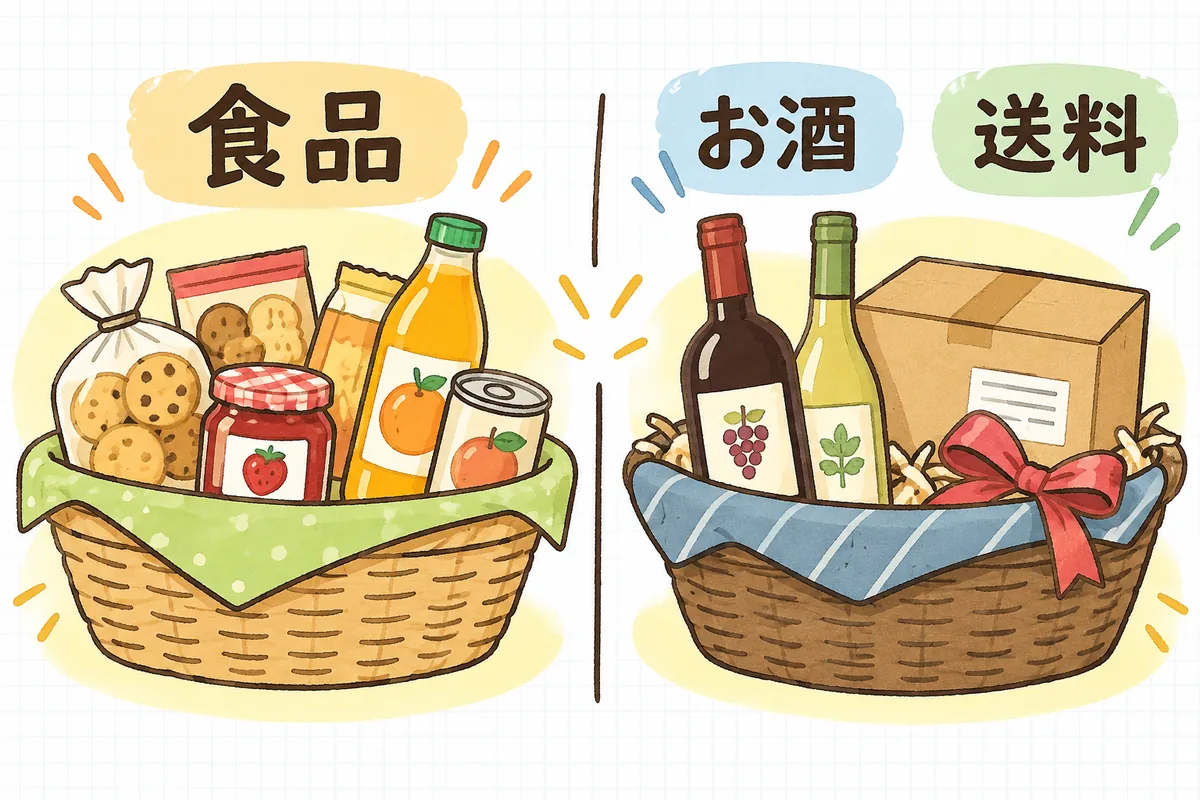
言葉で覚えるより、迷いやすい実例で「これは何%」と当てはめていくほうが身につきます。以下は代表的な例です(最終的な判断は商品の内容や販売形態で変わるため、あくまで目安として、迷う場合は専門家に確認してください)。
お酒か、食品か(見た目が似ていて迷う)
- 本みりん → 10%/みりん風調味料 → 8%:本みりんは酒類(アルコール分が高い)なので標準税率、みりん“風”調味料はお酒に当たらないので軽減税率、というのが一般的な整理です。
- ノンアルコールビール・甘酒(アルコール1%未満)→ 8%:見た目はお酒でも、酒類に当たらなければ飲食料品として軽減税率が基本です。
- 料理酒(塩などを加えて飲用でないもの):扱いが分かれやすい代表格。思い込みで決めず確認を。
食品か、食品以外か
- 栄養ドリンク:医薬部外品・医薬品に当たるもの → 10%、清涼飲料水として売られるもの → 8%。パッケージの分類で変わります。
- 健康食品・サプリメント:「食品」として販売されるものは基本8%。ただし医薬品等に当たる場合は10%。
- 食器・保存容器・雑貨単体 → 10%:中身が食品でも、容器や雑貨“そのもの”を売るなら食品以外です。
セット商品(一体資産)は「金額」と「割合」で決まる
食品とグラスがセットになったギフトなど、食品と食品以外があらかじめ一体で売られているものを一体資産と呼びます。次の2つの条件を両方満たすと、セット全体を軽減税率(8%)にできるのが原則です。
- 条件1:セットの税抜価格が1万円以下であること。
- 条件2:セットに占める食品部分の価額の割合が3分の2以上であること。
どちらかを外れると、セット全体が標準税率(10%)になります。たとえば「高級ワイン+少量のつまみ」のように食品以外(お酒)が主役のセットは10%、「焼き菓子の詰め合わせ+小さなリボン付きかご」で食品が主役なら8%、といったイメージです。ギフトセットの中身づくりはセット内容・付属品の表示と在庫設計もヒントになります。
送料・ラッピング料・のし代
- 別途請求する送料 → 10%が一般的:送料は「配送という役務(サービス)」の対価と考えられ、標準税率とされることが多いです。ただし「送料込み(送料を商品代金に含める)」にする場合は扱いが変わることがあり、ここは判断が分かれやすいポイントなので要確認です。
- ラッピング料・のし代・手数料 → 10%:これらも食品そのものではなく役務なので、標準税率が基本です。
よくあるつまずきと、その直し方
・「食品店だから全部8%」で登録:お酒・雑貨・送料が混ざると誤り。→ 商品ごとに「飲食料品か/それ以外か」を1つずつ確認。
・ギフトセットを感覚で8%に:金額と割合の条件を満たさず実は10%、という取りこぼし。→ 1万円以下&食品2/3以上かを必ずチェック。
・送料を商品と同じ8%にしてしまう:別建て送料は原則10%。→ 送料の税率設定を見直す。
・税率だけ直して表示を直し忘れる:お客様に見える価格がずれる。→ 税率の変更は必ず表示価格とセットで確認。
価格の見せ方|税込(総額)で見せ、明細は税率ごとに分ける
税率を正しく決めたら、次はお客様への見せ方です。ここも事故が起きやすいので、2つだけ押さえましょう。
- 消費者向けの価格は「税込(総額)」で表示する:一般の消費者に売る場合、支払う総額が分かるように税込価格での表示が求められます(これを総額表示といいます)。「500円(税込540円)」のように税抜を目立たせるより、総額をはっきり見せるのが基本です。詳しくは消費税の総額表示の基本|税込価格の見せ方で整理しています。
- 明細・請求は税率ごとに分けて書く:8%と10%の商品が1回の注文に混ざることはよくあります。注文確認メールや納品書では、「8%対象の合計」「10%対象の合計」をそれぞれ分けて示すと、お客様も経理も迷いません。これはインボイス制度(適格請求書。税率ごとの金額などを記した請求書の仕組み)でも求められる書き方です。インボイスの実務はインボイス制度とECとインボイス(適格請求書)発行の実務をどうぞ。
価格の「金額をどう見せると分かりやすいか」という設計面は価格の見せ方|参考価格・送料込み表示の工夫、商品ページ上での送料・お届け日の見せ方は商品ページ内に送料・お届け日を見せて不安を消すも参考になります。
注意:税率や「税込」をうたう表示は、根拠なく「業界最安」などと強調すると景品表示法(誇大・不当な表示を禁じる法律)の観点で問題になり得ます。表現の整え方は景表法・薬機法・特商法 表現チェック大全で確認を。
あなたへの影響
- お客様の支払いトラブルを防げます。税率と総額表示が正しければ、「思っていた金額と違う」という不満やクレームが起きにくくなり、安心して買ってもらえます(結果として、訪れた人のうち買ってくれる割合=CVR(買われやすさの目安)の底上げにもつながります)。
- 経理・申告でのやり直しが減ります。注文の明細を税率ごとに分けておけば、確定申告やインボイスの集計がスムーズになり、月末・期末に慌てずに済みます。
- 商品が増えても仕組みで回せます。「飲食料品か/それ以外か」「セットは金額と割合」という判断軸を一度決めておけば、新商品の登録時も迷いが減り、属人的なミスを防げます。
明日やること
- 自店の商品を一覧にして、「8%/10%」をざっくり仕分けする(まずは表計算ソフト1枚でOK)。
- お酒・酒類が混ざっていないかを確認し、本みりん・料理酒・ノンアルコール類など迷う商品に印をつける。
- ギフト・セット商品を洗い出し、「税抜1万円以下」「食品が2/3以上」の条件を満たすかをチェックする。
- 送料・ラッピング料・のし代の税率設定を見直す(別建て送料は原則10%)。
- 商品ページの価格が税込(総額)で表示されているか、カート・確認メールまで通して確認する。
- 注文明細・納品書が税率ごと(8%/10%)に分けて記載されているか確認する。
- 印をつけた判断に迷う商品は、思い込みで確定せず、税理士など専門家に相談する予定を入れる。
軽減税率・価格表示 チェックリスト
- 全商品を「飲食料品(8%)/それ以外(10%)」で仕分けしている
- 酒類(本みりん・料理酒・一般の酒など)を10%に設定している
- 栄養ドリンク・健康食品など、食品か否かで迷う商品を個別に確認している
- ギフト・セット商品を「税抜1万円以下」「食品2/3以上」で判定している
- 別途請求の送料を標準税率(10%)で設定している
- ラッピング料・のし代・手数料の税率を確認している
- 消費者向けの価格を税込(総額)で表示している
- 注文確認メール・納品書を税率ごと(8%/10%)に分けて記載している
- インボイス(適格請求書)の記載要件を満たしている
- 判断に迷う商品は税理士など専門家に確認する運用になっている
関連記事・無料ツール
- ▶ 消費税の総額表示の基本|税込価格の見せ方 — 税込(総額)での価格表示のルールと見せ方
- ▶ インボイス制度とEC — 課税/免税の判断と適格請求書の基本
- ▶ インボイス(適格請求書)発行の実務 — 税率ごとに分ける明細の書き方
- ▶ ネットショップの確定申告・税の基本 — 開業届・経費・申告まわりの全体像
- ▶ 食品のネット販売に必要な表示と許可 — 食品ECで押さえる表示・許可の基本
- ▶ 価格の見せ方|参考価格・送料込み表示の工夫 — 迷いを消す価格の提示
- ▶ 景表法・薬機法・特商法 表現チェック大全 — 価格・税の表現を安全に整える
- ▶ 商品ページ改善チェックリスト50
あなたのお店で「これは8%?10%?」と迷っている商品はありますか。商品名と「どこで迷っているか(お酒か食品か/セット/送料 など)」を教えていただければ、無料診断で考え方の叩き台を一緒に整理してお返しします(最終判断は専門家にご確認ください)。
参考(公式・一次情報)
- 国税庁|トップページ — 消費税の軽減税率制度・インボイス制度の公式案内。税率区分や一体資産の考え方はこちらで確認を。
- 消費者庁|トップページ — 価格の総額表示など、消費者向け表示に関する公式情報。
※本記事は制度の概要をやさしく整理したもので、税務上の個別判断を保証するものではありません。自店の商品・取引の具体的な扱いは、必ず税理士など専門家にご確認ください。