ネットショップの開業届・青色申告の出し方|完全ガイド
「ネットショップを始めたはいいけれど、開業届って出さないといけないの?」「青色申告のほうが税金でトクするって聞いたけど、なんだか手続きが難しそうで、つい後回しにしている」。売上の入金や梱包に追われるうちに、こうした“お金まわりの手続き”だけが宙ぶらりんになっていませんか。
心配しなくて大丈夫です。やることは、突きつめれば税務署に2枚の紙を出すだけ。しかも、その2枚は同じ日に一緒に出せます。むずかしいのは中身ではなく、「いつ・どこへ・どの紙を・どの順番で出すのか」がまとまった案内が少ないこと。今日はそこを、専門用語をひとつずつほどきながら、あなたが迷わず動けるように最後まで整理していきます。
結論:個人でネットショップを始めたら、①開業届(正式名:個人事業の開業・廃業等届出書)と②青色申告承認申請書の2枚を、開業から原則2か月以内に、管轄の税務署へ出します。この2枚はセットで同時に提出できます。青色申告(あおいろしんこく=きちんと帳簿をつけることを条件に、税金の計算で優遇を受けられる申告のしかた)を選ぶと、最大で65万円の所得控除(=もうけから差し引いて税金を軽くできる金額。複式簿記+e-Taxなどの条件つき/後述)や、赤字を3年くり越せるといったメリットがあります。逆に、この申請を出し忘れると、その年は自動的に白色申告(優遇の少ない申告)になってしまいます。つまり、開業したら早めに2枚まとめて提出——これが、最初のいちばん大事な一歩です。数字は制度上の目安で、条件や金額は変わることがあるため、必ず国税庁の最新情報や税理士で確認してください。
いま何が起きているか|「出さない」と、知らないうちに損をしていることがある
まず、言葉を一つずつほどきます。身構える必要はありません。
開業届とは、「私は個人で事業(商売)を始めました」と税務署に知らせるための紙です。正式には個人事業の開業・廃業等届出書といいます。ネットショップも立派な事業ですから、これに当てはまります。提出しなくても直接の罰則はありませんが、出しておかないと後述の青色申告が使えないため、実質セットで出すのが基本です。
確定申告(かくていしんこく)とは、1年間(1〜12月)のもうけと、それにかかる税金を自分で計算して国に申告する手続きです。ネットショップの利益がふえてくると、この確定申告が必要になります。そして、その申告のしかたには白色と青色の2種類があります。
青色申告は、日々の取引をきちんと帳簿につけることを条件に、税金の計算で優遇を受けられるしくみです。代表的なメリットは次のとおり。
- 青色申告特別控除:もうけから最大65万円(または55万円・10万円)を差し引ける(=その分だけ課税されるもうけが減り、税金が軽くなる。条件は後述)。
- 赤字のくり越し:その年が赤字なら、翌年以降3年間のもうけと相殺できる(開業初年度は赤字になりやすいので、これが効きます)。
- 家族への給与を経費にできる:一定の届出をすれば、手伝ってくれる家族への給与(専従者給与)を経費にできる。
- 30万円未満の備品を一括で経費にできる特例:パソコンや撮影機材などを、条件つきでその年の経費にできる。
一方の白色申告は、帳簿づけは比較的かんたんですが、こうした優遇がほとんどありません。ここで大切なのは、青色申告を使うには「事前の申請」が必要だということ。青色申告承認申請書を期限内に出していないと、どんなにきちんと帳簿をつけても、その年は青色にはできません。「知らずに出し忘れて、初年度から白色で損をしていた」——これが、いちばん多いもったいないパターンです。制度の詳細は国税庁「青色申告制度」で確認できます。
具体例|2枚の紙を「いつ・どこへ・どう出すか」を順番に
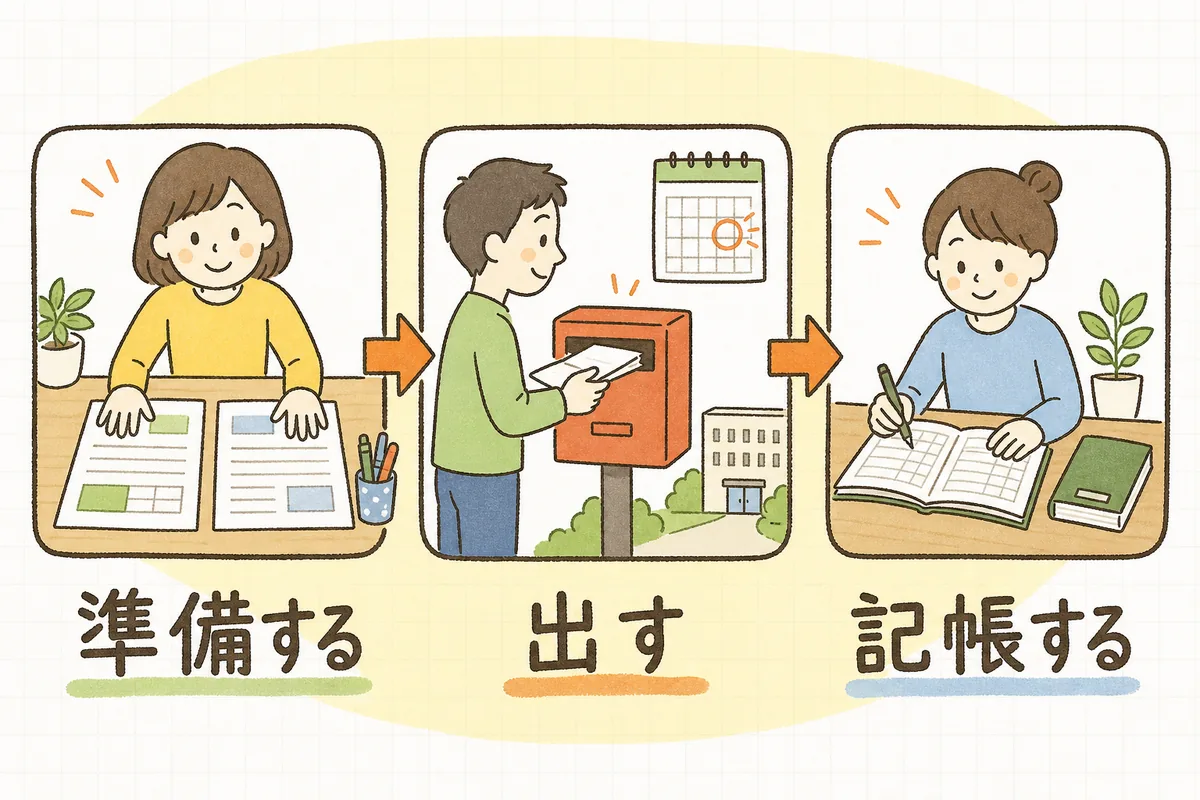
やることを、大きく3つのステップに分けて考えると迷いません。順番に一つずつ進めましょう。
ステップ①:2枚の書類を準備する
必要なのは、次の2枚です。どちらも税務署の窓口や国税庁のサイトからダウンロードできます。
- 個人事業の開業・廃業等届出書(=開業届)
- 所得税の青色申告承認申請書(=青色申告の申請)
書き方でつまずきやすいのは、次のような欄です。あまり神経質にならず、次を目安に埋めれば大丈夫です。
- 納税地/住所:自宅で開業するなら自宅の住所。
- 屋号(やごう):お店の名前。決めていなければ空欄でもかまいません(あとから確定申告書などで使えます)。屋号の付け方はネットショップの屋号・ブランド名の決め方も参考に。
- 職業/事業の概要:「小売業」「インターネットを利用した商品の販売」などと具体的に。
- 開業日:お店を始めた日(ネットショップを公開した日など、自分の区切りで問題ないことが多い)。
- 青色申告の申請書では「簿記方式」:最大控除をねらうなら複式簿記(ふくしきぼき)にチェック(後述)。
やりがちなNGと、その直し方
・開業届だけ出して、青色申告の申請を忘れる:これでは優遇が受けられません。→ 2枚は必ずセットで、同じ日に出す。
・「屋号が決まっていないから」と提出を先のばしにする:屋号は空欄でOK。→ 手続きを止めない。決まったら後で使える。
・期限を過ぎてから慌てる:青色の申請には期限があります(次のステップ)。→ 迷ったら「開業したらすぐ2枚」で覚える。
ステップ②:期限内に、管轄の税務署へ出す
提出先は、あなたの納税地(通常は自宅の住所)を管轄する税務署です。どこが管轄かは、国税庁「税務署の所在地を調べる」で郵便番号などから探せます。
期限がとても大事です(金額や期限は制度で決まっており、変わることがあるため必ず国税庁で最新をご確認ください)。
- 開業届:事業開始から1か月以内が目安。
- 青色申告承認申請書:青色にしたい年の3月15日まで。ただし、その年の1月16日以降に開業した場合は、開業日から2か月以内。
つまり、多くの新規開業では「開業から2か月以内に2枚まとめて出す」と覚えておけば、両方の期限をカバーできます。この2か月を逃すと、その年は白色になり、青色は翌年からになってしまいます。
出し方は3つあります。
- e-Tax(イータックス):国税庁の電子申告システム。マイナンバーカードなどがあれば自宅からオンラインで提出できます。後述の65万円控除の条件にも関わるので、これからつける人におすすめです(国税庁 e-Tax)。
- 税務署の窓口に持参:その場で確認してもらえて安心。控えに受付印をもらえます。
- 郵送:控え用のコピーと返信用封筒(切手つき)を同封すると、受付印を押した控えが返ってきます。
控え(受付印のあるコピー)は必ず保管しましょう。屋号付きの銀行口座を作るときや、補助金・融資の申請で「開業を証明する書類」として求められることがあります(ネットショップの屋号付き口座・入金管理の準備)。
ステップ③:青色の「控除額」を決めて、帳簿をつける
青色申告特別控除は、帳簿のつけ方と提出方法で金額が変わります。ここが青色のキモです。
- 10万円控除:簡易簿記(かんたんな帳簿づけ)でOK。手間は軽いが控除は小さい。
- 55万円控除:複式簿記(取引を2つの面から記録する、正式な帳簿づけ)で、貸借対照表などを添付。
- 65万円控除:上の複式簿記の条件に加えて、e-Taxで申告するか、電子帳簿保存(帳簿を一定のルールで電子データ保存する)を行う。
複式簿記と聞くと身構えますが、いまはクラウド会計ソフトを使えば、銀行口座やネットショップの売上データを連携して、複式簿記の帳簿が半自動で作れます。手入力の簿記知識がなくても、最大控除をねらいやすくなっています(クラウド会計でネットショップの記帳を始めるの考え方も参考に)。日々の記帳を続け、翌年の2月16日〜3月15日ごろの確定申告で1年分を申告すれば、一連の流れが完成します。電子帳簿保存の要件は電子帳簿保存法とECもあわせてどうぞ。
あなたへの影響|「最初の2枚」が、あとの安心とおトクをつくる
この手続きは、「役所に言われるから仕方なくやる面倒ごと」ではありません。あなたのお店を、続けやすく・お金の面で強くする土台づくりです。
まず、税金の面で有利になります。青色申告特別控除は、条件を満たせば毎年、もうけから差し引けます。たとえば利益が出てきたお店なら、この控除があるかないかで、手元に残るお金がはっきり変わってきます(具体的な税額は所得や状況で変わるため、ここでは「差が出る」という事実だけをお伝えします)。
次に、開業初年度の赤字を、むだにしなくて済みます。ネットショップの立ち上げ期は、仕入れや機材、広告に先にお金がかかり、赤字になりがちです。青色なら、その赤字を翌年以降3年のもうけと相殺できます。黒字化したときの税負担を、静かに軽くしてくれるのです。開業時にかかるお金の全体像はネットショップ開業の初期費用・資金の目安もどうぞ。
そして、お店としての信用と、お金の見通しが手に入ります。開業届の控えは、屋号口座の開設や融資・補助金で役立ちます。帳簿をつける習慣は、「今月いくら残ったのか」を見える化し、資金ぐりの不安を減らします(ECの資金繰り・キャッシュフロー管理入門)。
一方で、気をつけたいこともあります。青色申告は「帳簿をきちんとつける」ことが前提です。最大控除だけを見て複式簿記を選んでも、記帳が続かなければ意味がありません。自分の続けられる範囲(まずは10万円控除から、慣れたら65万円へ)で始めるのも、立派な選択です。また、扱う商品によっては販売に許可・免許が必要な場合があります(販売に許可がいる商品)。税や制度の個別判断は、国税庁の情報を確認のうえ、迷ったら税理士に相談すると安心です。
明日からやること
- 自分の管轄の税務署を国税庁のページで確認する。
- 開業届(個人事業の開業・廃業等届出書)と青色申告承認申請書の2枚を、国税庁サイトからダウンロード(または窓口で入手)する。
- 開業日を決め、2枚を記入する(屋号は未定なら空欄でOK)。青色は原則複式簿記にチェック。
- 開業から2か月以内を目安に、e-Tax・窓口・郵送のいずれかで提出する。控えは必ず保管。
- クラウド会計ソフトなどで、日々の売上・仕入れ・経費の記帳を始める(銀行口座やショップの連携を設定)。
- わからない点は国税庁で確認し、判断に迷う税務は税理士に相談する。
開業届・青色申告 提出チェックリスト
- 自分の納税地(通常は自宅)を管轄する税務署を確認した
- 開業届(個人事業の開業・廃業等届出書)を用意した
- 所得税の青色申告承認申請書を用意した
- 2枚をセットで、同じ日に提出する準備ができた
- 開業日を決めた(屋号は未定なら空欄でよいと理解した)
- 青色の簿記方式(10万/55万/65万円のどれをねらうか)を決めた
- 提出期限(開業から原則2か月以内)を確認した
- 提出方法(e-Tax/窓口/郵送)を決めた
- 受付印のある控えを保管する場所を決めた
- 日々の記帳の方法(クラウド会計など)を用意した
- 判断に迷う点は国税庁の情報を確認し、必要なら税理士に相談する予定を立てた
もう一度、あの「開業届って出さなきゃダメなのかな、青色申告って難しそう」というモヤモヤに立ち返ってみてください。ふたを開けてみれば、やることは税務署に2枚の紙を、期限内に出すだけ。その一手間が、初年度の赤字を守り、税金を軽くし、あなたのお店に「ちゃんと商売をしている」という背骨を通してくれます。むずかしい税の知識を全部覚える必要はありません。まずは今日、自分の管轄の税務署を調べて、2枚の書類をダウンロードするところから始めてみませんか。その小さな一歩が、これから続くお店の毎日を、静かに支えてくれます。
関連記事・無料ツール
- ▶ ネットショップの確定申告・税の基本 — 開業のあと、1年分をどう申告するか
- ▶ ネットショップ開業の初期費用・資金の目安 — 開業時にかかるお金の全体像
- ▶ ネットショップの屋号付き口座・入金管理の準備 — 開業届の控えが役立つ場面
- ▶ インボイス制度とEC — 課税・免税の判断とセットで
- ▶ 電子帳簿保存法とEC — 65万円控除にも関わる電子保存の基本
- ▶ ECの資金繰り・キャッシュフロー管理入門 — 帳簿を「お金の見通し」に活かす
- ▶ 商品ページ改善チェックリスト50
あなたのお店は、開業届と青色申告の申請、もう出せていますか。「開業日をいつにするか」「10万円と65万円の控除、どちらから始めるか」など、気になっている点を教えていただければ、無料診断で「まず何から手をつけると迷わないか」の順番を一緒に整理してお返しします。
参考(公式・一次情報)
※本記事は制度の考え方を分かりやすく整理したものであり、税務・法務の助言ではありません。控除額・期限・要件などは変わることがあります。具体的な手続きや税額の判断は、最新の国税庁の情報を確認のうえ、必要に応じて税理士にご相談ください。