セール・クーポンの効果測定|前後比較と対照群で本当の増分を見る
「週末セールをやったら、売上がいつもの1.5倍になった。よし成功だ」——そう手応えを感じた次の週、こんな声がよぎったことはありませんか。「……でも、この増えた分って、本当にセールのおかげ? 値引きしなくても、もともと買ってくれた人も混じっているのでは?」
この小さな引っかかりは、とても大事なセンサーです。セールやクーポンは「やれば売上は増える」ものですが、増えた売上の中には「値引きしなくても、どうせ買っていた人の分」が必ず混ざっています。その分まで成果に数えてしまうと、「利益は減ったのに、効果測定の紙の上では大成功」という、いちばん危ういズレが生まれます。今日は、この「見かけの売上」と「本当に増えた分」を切り分ける考え方を、むずかしい統計は使わず、割り算とグループ分けだけでたどっていきます。
結論:セール・クーポンの効果は、「セール中に売れた総額」ではなく「セールをやったから“増えた”分(純増=増分)」で測るのが基本です。増分は、理想的には対照群(=同じ条件で、セールを見せなかったお客さんのグループ)の売上と比べて出します。
純増(増分)= セールを見せた group の売上 − 見せなかった group の売上(同じ人数あたりに直して比較)。さらにクーポンは、値引きした金額(原資)を引いた利益ベースで見て、はじめて「やってよかったか」が判断できます。対照群が用意できないときは、後述の「前後比較+補正」で近づけます。
いま何が起きているか|「売れた=成功」が危ない理由
セールの効果を、多くのお店が「セール期間の売上」だけで見ています。これが危ういのは、その売上の中に、成果とは呼べない3つの分が紛れ込んでいるからです。
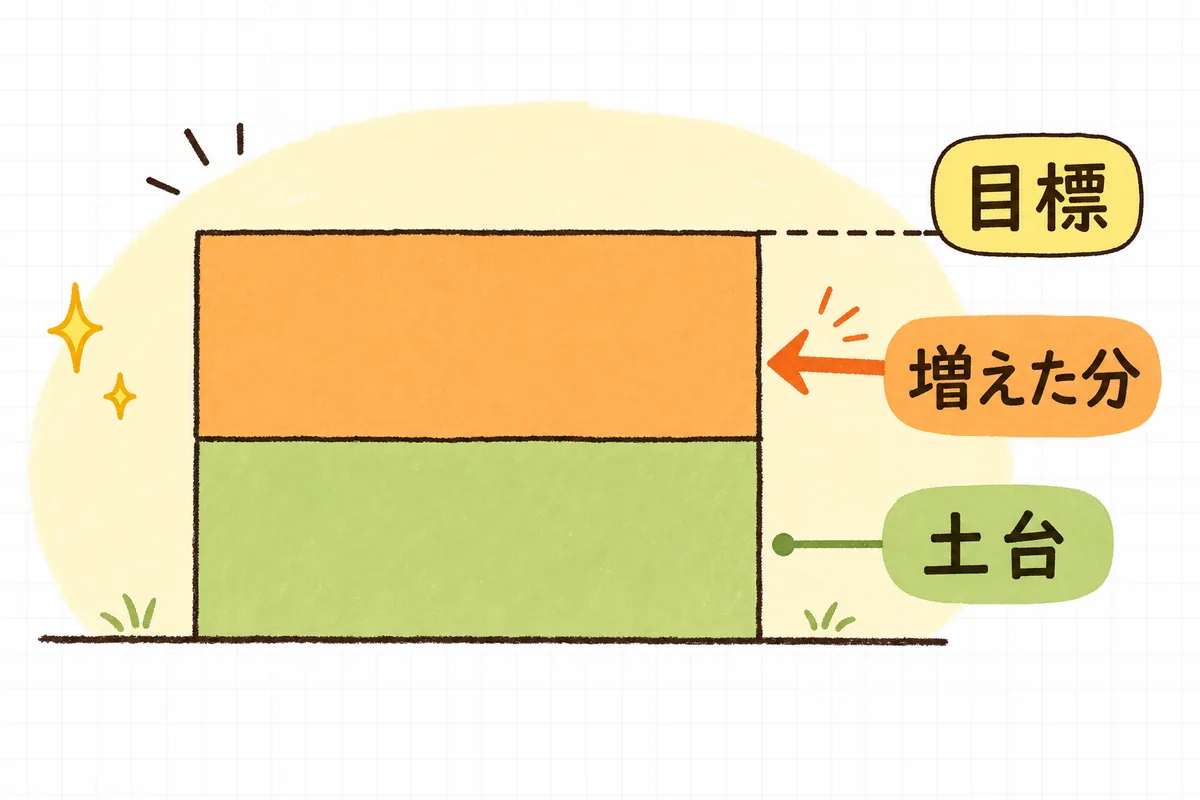
- ベースライン(土台の売上):セールをやろうがやるまいが、もともと売れていた分。ここはセールの成果ではありません。
- 先食い(プルフォワード):来月買う予定だった人が「安いから今のうちに」と前倒しで買った分。今月は増えて見えても、来月がへこむだけで、合計は増えていないことがあります。
- カニバリ(自社内の食い合い):定価でも買ったはずの人にまでクーポンを配ってしまい、わざわざ値引きして同じ人に売った状態。売上は変わらないのに利益だけ減ります。
つまり、「セール中に売れた総額」は、この3つを含んだ見かけの数字です。ここから土台や先食いを差し引いて残る「セールがあったからこそ、新しく生まれた売上」——これを増分(インクリメンタル)と呼びます。効果測定とは、この増分をできるだけ正しく取り出す作業のことです。
具体例|対照群でクーポンの「本当の増分」を出す(3ステップ)
いちばん正確なのは、同じ条件のお客さんを2つのグループにランダムに分けて、片方だけにクーポンを配る方法です。メールやLINE、アプリのクーポン配布なら、多くの配信ツールで「送る/送らない」の出し分けができます。数字はすべて説明のための例です(自社の実績ではありません)。
ステップ1:お客さんを2グループにランダムに分ける
たとえば休眠しかけの顧客6,000人を、くじ引きのようにA群3,000人(クーポンを配る)/B群3,000人(配らない=対照群)に分けます。ポイントは、年齢や購入履歴のかたよりが出ないようランダムに分けること。B群は「クーポンがなかったら、この人たちはどれくらい買ったか」を教えてくれる“もしもの世界”の役割です。
ステップ2:同じ期間の売上を、1人あたりで比べる
- A群(クーポンあり):売上 90万円 ÷ 3,000人 = 1人あたり300円
- B群(クーポンなし):売上 60万円 ÷ 3,000人 = 1人あたり200円
- 1人あたりの差 = 300円 − 200円 = 100円(これがクーポンで“増えた”分)
B群も200円ぶんは買っています。これがカニバリの正体——クーポンを配ったA群のうち、200円ぶんは「配らなくても買っていた人」なのです。ここを引かずにA群の90万円まるごとを成果にすると、大きく過大評価してしまいます。
ステップ3:値引きの原資を引いて、利益で判断する
増えた売上(増分)= 1人あたり100円 × 3,000人 = 30万円。ここから、クーポンの原資(値引きした金額)と原価を引いて、利益で残ったかを見ます。
| 項目 | 例の数字 | メモ |
|---|---|---|
| A群 売上(クーポンあり) | 90万円 | 3,000人 |
| B群 売上(対照群・なし) | 60万円 | 3,000人 |
| 増えた売上(増分) | 30万円 | 90万−60万 |
| 増分にかかった粗利(粗利率30%と仮定) | 9万円 | 増分売上×粗利率 |
| クーポン原資(A群の使用分) | 6万円 | 値引きの持ち出し |
| 増分利益 | +3万円 | 9万−6万 |
このお店では、クーポンによって利益が3万円ぶん本当に増えたと言えます。もし対照群を用意せず「A群の売上90万円」だけを見ていたら、実際の増分(30万円)の3倍を成果と勘違いし、原資割れに気づけなかったかもしれません。粗利率(売上のうち原価などを引いて手元に残る割合)や原資の考え方は、クーポン・値引き設計と利益インパクトもあわせてどうぞ。
具体例|対照群が作れないときの「前後比較+補正」
「サイト全体のセールで、お客さんを分けようがない」というケースも多いはずです。その場合は前後比較(セール前とセール中・セール後を比べる)を使いますが、そのままでは季節やトレンド、同時期の他施策が混ざるので、次の3つで“補正”してから読みます。
- 土台(ベースライン)を引く:セール直前の平常時(たとえば直前4週間)の平均売上を「土台」とし、セール中の売上からその土台を引いた分を増分の目安にする。
- 先食いを疑う:セール直後の数週間の売上が、平常時より落ち込んでいないかを必ず確認する。落ち込んでいたら、それは「増えた」のではなく「前倒しで動いただけ」のサイン。セール中だけでなく、前後をひとつながりの期間で見ます。
- 対照商品・去年同時期と比べる:値引きしなかった別カテゴリの売上や、前年同月の伸び率を“ものさし”にして、セール商品の伸びがそれを上回った分だけを成果と考える。
前後比較は手軽ですが、あくまで「対照群の代わりに、条件のそろった別のものと比べている」だけだと意識しておくと、読み違いが減ります。より厳密に「セールがなかったら、を再現して比べたい」段階になったら、地域を分けて検証する広告の増分効果(インクリメンタリティ)の考え方も参考になります。なお、期間ごとの売上や購入者数を追う土台づくりには、GA4でECの売上を見る最初の一歩やGoogle アナリティクス ヘルプが役立ちます。
具体例|「二重価格」の見せ方は測定より先に足元を固める
効果を測る前に、そもそもの値引きの見せ方でつまずかないことも大切です。「通常価格〇〇円 → セール価格〇〇円」のような二重価格表示は、その「通常価格」が実際に十分な期間・十分な数量で売られていた実績のある価格でないと、景品表示法(消費者に有利だと誤解させる表示=有利誤認)の観点で問題になり得ます。効果測定で「値引き率を上げたら売れた」と分かっても、見せ方の根拠があいまいなままだと、数字ごと足をすくわれます。表示の考え方は消費者庁 表示対策(景品表示法)を一次情報として確認し、必要に応じて専門家に相談してください(本記事は法的助言ではありません)。値引きの見せ方そのものは価格の見せ方|参考価格・送料込み表示の工夫にまとめています。
あなたへの影響|「やった気」から「効いた実感」へ変わる
- セールの成否を、見かけの総売上ではなく「増えた分(増分)」で言えるようになり、原資割れのセールに早く気づけます。
- クーポンのカニバリ(配らなくても買った人にまで値引きした分)を数字で見えるようにでき、配る相手を絞る判断ができます。
- 先食いを前後まとめて確認する習慣がつき、「今月増えて来月へこむだけ」の空回りセールを見分けられます。
- 対照群や前後比較の型を一度作れば、次のセールから同じものさしで比較でき、施策がどんどん上達します。
明日やること
- 直近のセールについて、「セール中の総売上」ではなく「平常時の土台を引いた増えた分」をざっくり計算してみる(対照群がなければ直前4週間の平均を土台に)。
- 次のクーポン配布から、一部のお客さんをランダムに“配らない対照群”として残す(例:全体の2〜3割)。増分を測るための“もしもの世界”を1つ確保する。
- 増えた売上から原資(値引き分)と原価を引いた「増分利益」を出し、プラスだったかを確認する。マイナスなら対象・割引率・配る相手を見直す。
セールやクーポンは、成功したかどうかを「盛り上がったか」で感じてしまいがちです。でも、あなたが本当に知りたいのは「そのにぎわいは、値引きの持ち出しに見合っていたのか」のはず。土台を引き、対照群と比べ、原資を差し引く——この3つの引き算を通すだけで、次のセールは「なんとなくやる」から「これは効くと分かってやる」に変わります。まずは直近の1本を、増えた分の目線でそっと見直すところから始めてみてください。
チェックリスト
- 「セール中の総売上」ではなく「増えた分(増分)」で成果を見ている
- 平常時(直前4週間など)の売上を「土台(ベースライン)」として引いている
- クーポンは一部を「配らない対照群」として残し、1人あたりで比べている
- カニバリ(配らなくても買った人への値引き)を差し引いて考えている
- セール直後の落ち込み(先食い)を、前後まとめた期間で確認している
- 増えた売上から原資と原価を引いた「増分利益」で判断している
- 対照群が作れないときは対照商品・前年同月と比べて補正している
- 二重価格などの見せ方の根拠(景表法)を足元で確認している
関連テンプレート・無料ツール
- ▶ クーポン・値引き設計と利益インパクト
- ▶ A/Bテストの正しいやり方と落とし穴
- ▶ GA4でECの売上を見る最初の一歩
- ▶ アトリビューション分析 完全ガイド|広告と自然流入の貢献を分ける
- ▶ 価格の見せ方|参考価格・送料込み表示の工夫
- ▶ EC担当者のための利益率・原価管理入門
- ▶ EC利益計算ツール(ROAS / 利益率 / LTV)
あなたの直近のセール、「本当に増えた分」は言えますか。セール中の売上・平常時の売上・値引きのざっくりした数字を見せていただければ、無料診断で「増分利益がプラスだったか」を一緒に見立てます。